
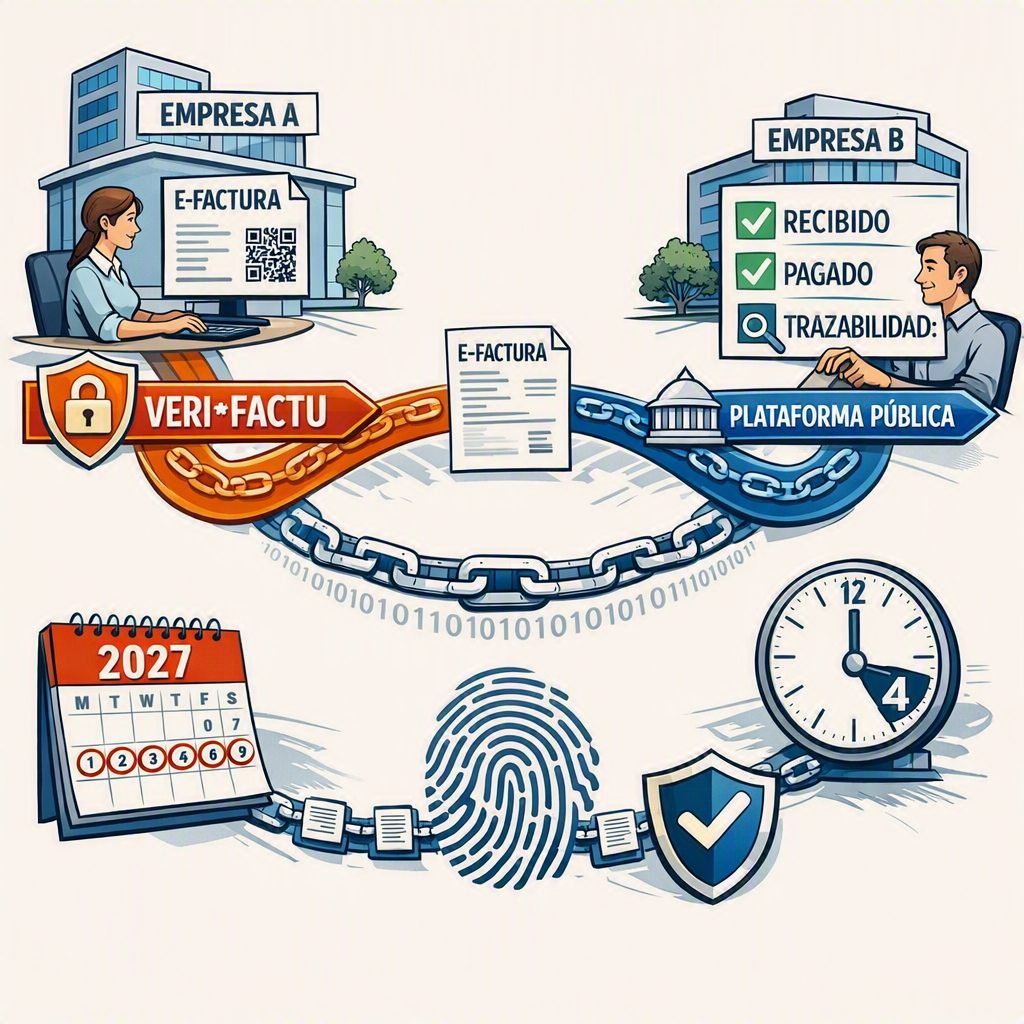
Facturación electrónica: estado de la cuestión
Desde 2007 asistimos a un rosario de normas encaminadas a implantar la facturación electrónica. En 2015 este proceso recibió un impulso decisivo al establecerse la obligación de presentar facturas electrónicas a las Administraciones. En la actualidad, confluyen la normativa de origen tributario, ya sabemos con qué finalidad, y la impulsada por el Ministerio de Economía para controlar la morosidad.
En el ámbito tributario, la Ley 11/2021 estableció la exigencia de que los programas contables y de facturación garantizasen integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad.
Y siguiendo tales principios, las especificaciones exigidas a los sistemas informáticos de facturación; registros encadenados, huella digital y conservación sin alteración, con la opción de remitirse automática e inmediatamente a la AEAT.
Esta posibilidad se concreta en la creación de un Sistema voluntario (VERI*FACTU) que permite presumir el cumplimiento de los requisitos reglamentarios.
Para 29 de julio de 2025 productores de software debían ofrecer sistemas adaptados incorporando una declaración responsable visible y legible dentro del sistema. Tras los plazos de implantación inicial fallidos, se retrasó la obligación hasta el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y hasta el 1 de julio de 2027 para el resto.
De forma independiente y, en paralelo a estas iniciativas con origen inequívocamente tributario, el RD 238/2026 desarrolla el sistema español de facturación electrónica obligatoria en las operaciones entre empresarios y profesionales (B2B, que es la forma repipi de decir empresa a empresa”).
La obligación alcanza a quienes deban expedir factura por operaciones empresariales o profesionales cuando el destinatario tenga en España su sede, establecimiento permanente, domicilio o residencia habitual.
El sistema se articula mediante plataformas privadas de intercambio y una solución pública gestionada por la AEAT, que actuará también como repositorio universal.
El emisor remitirá la factura a una de estas plataformas y si el destinatario no acuerda expresamente recibir facturas mediante una plataforma privada, se entenderá que opta por la solución pública, que, en todo caso, recibirá una copia fiel de la factura.
Los destinatarios comunicarán, notificando en todo caso a la solución pública, la aceptación o rechazo comercial y el pago completo, pudiendo informar también de pagos o rechazos parciales y de cesiones, en el plazo de cuatro días naturales, excluidos sábados, domingos y festivos nacionales.
Según las previsiones actuales esta normativa entraría en vigor a finales de 2027 para sujetos con volumen de operaciones superior a 8.000.000 de euros y un año después para el resto.
