
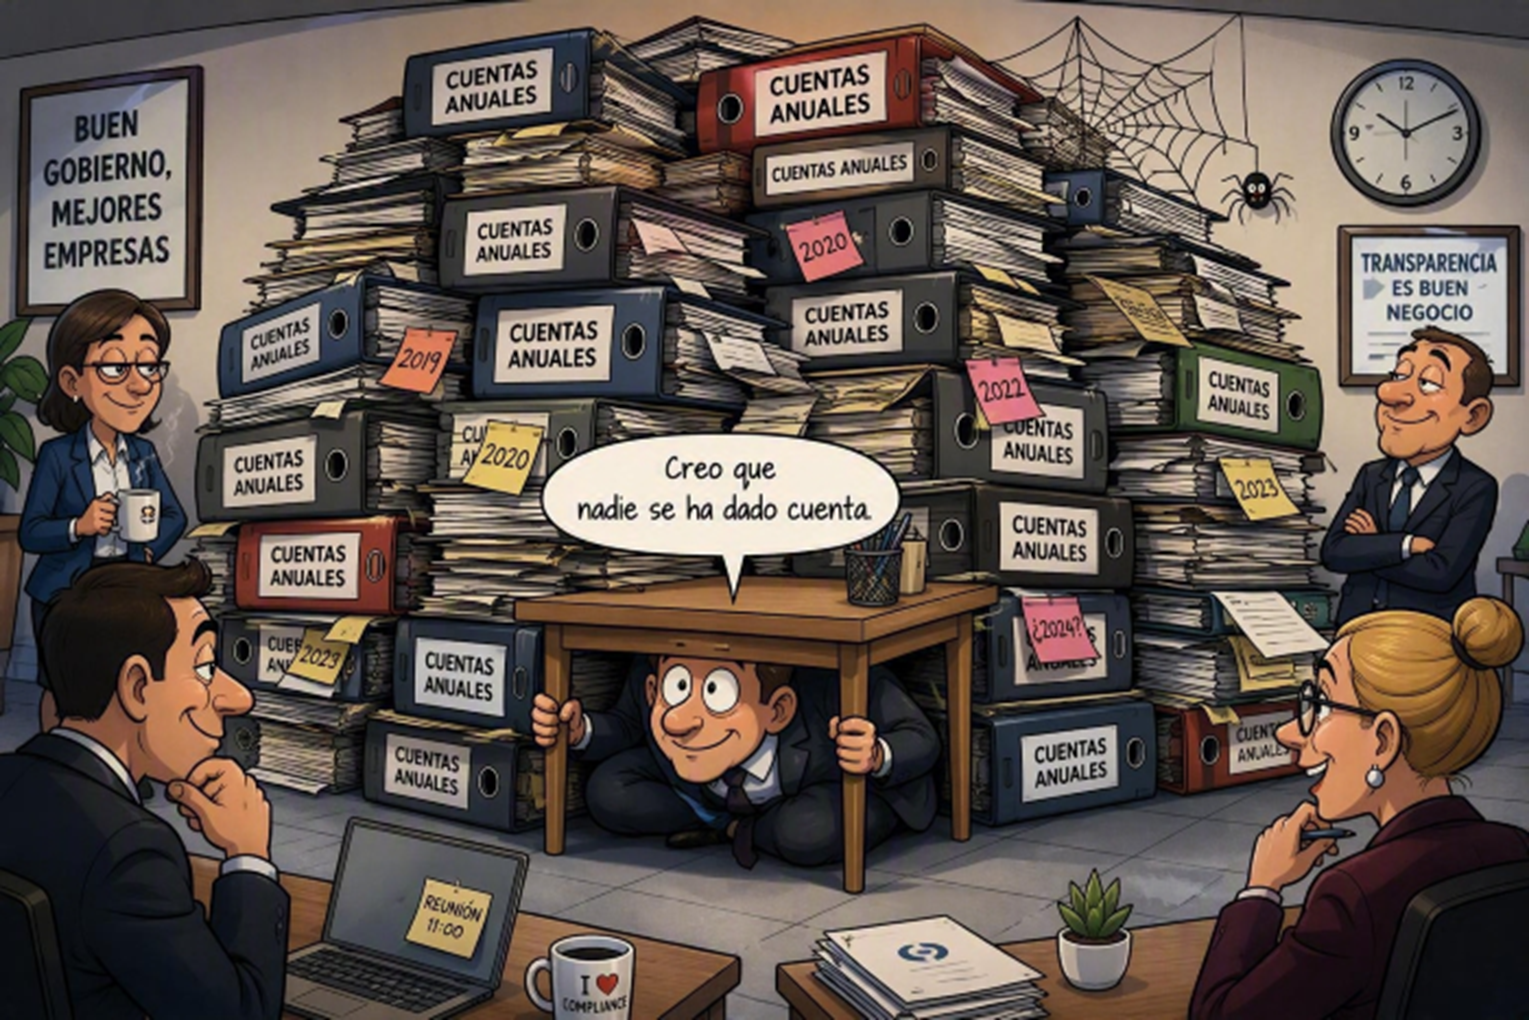
El impacto de no depositar las cuentas anuales
El depósito de las cuentas anuales en el Registro Mercantil constituye una obligación legal para las sociedades mercantiles españolas.
Su finalidad es garantizar la transparencia permitiendo que socios, acreedores, entidades financieras, proveedores y terceros interesados puedan conocer la situación patrimonial, financiera y económica de la empresa. Sin embargo, muchas sociedades incumplen esta obligación, sin ser plenamente conscientes de las consecuencias que ello puede acarrear.
La primera y más inmediata consecuencia es el denominado cierre registral. Cuando transcurre un año desde la fecha de cierre del ejercicio sin haberse depositado las cuentas anuales, el Registro Mercantil bloquea la inscripción de la mayoría de los actos societarios. Ello impide, por ejemplo, inscribir nombramientos o reelecciones de administradores, modificaciones estatutarias, ampliaciones o reducciones de capital y otras operaciones relevantes para la vida de la sociedad. Esta situación puede dificultar gravemente la gestión ordinaria y limitar la capacidad de la empresa para adaptarse a nuevas necesidades empresariales.
Además, la falta de depósito puede dar lugar a la imposición de sanciones económicas por parte del Instituto de Contabilidad y Auditoría de Cuentas (ICAC). que pueden oscilar entre 1.200 y 60.000 euros por cada ejercicio incumplido, pudiendo alcanzar los 300.000 euros si la cifra de negocios supera los seis millones.
Desde una perspectiva financiera, el incumplimiento genera un deterioro evidente de la reputación empresarial. Las entidades de crédito, inversores y proveedores suelen analizar las cuentas depositadas para evaluar el riesgo de sus operaciones. La ausencia de información pública genera desconfianza y puede dificultar la obtención de financiación, la concesión de créditos comerciales e incluso la participación en determinados procesos de contratación.
Por otra parte, la falta reiterada de depósito puede incrementar la responsabilidad de los administradores. En determinadas circunstancias, el incumplimiento puede ser considerado un indicio de gestión negligente y derivar en responsabilidades patrimoniales.
En definitiva, no depositar las cuentas anuales puede afectar significativamente a la operativa societaria, a la reputación empresarial, el acceso a financiación y a la seguridad jurídica de administradores, convirtiendo una obligación administrativa en un factor de riesgo relevante para la continuidad y el buen gobierno de la sociedad.
