
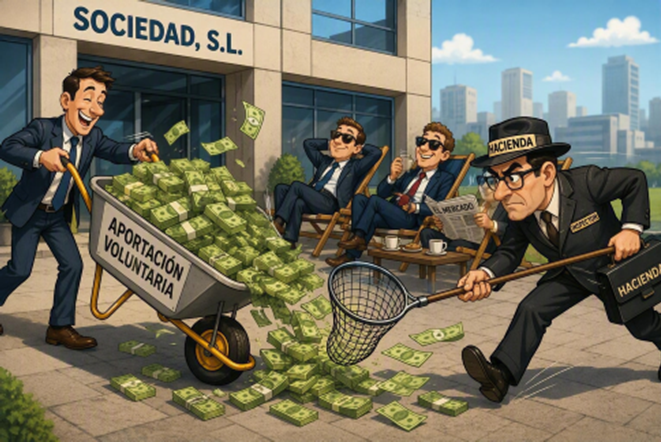
Aportaciones no proporcionales de socios
Cuando una sociedad necesita financiación, los socios pueden realizar aportaciones a la sociedad sin necesidad de ampliar capital. Lo habitual es que cada socio aporte en proporción a su participación.
Sin embargo, en ocasiones un único socio realiza toda la aportación o todos los socios aportan pero hay alguno que aporta un importe superior al que le correspondería según su porcentaje de participación en el capital de la sociedad. Son las llamadas aportaciones no proporcionales o asimétricas.
Desde un punto de vista empresarial, la solución parece razonable: quien puede aportar recursos, ayuda a la sociedad. No obstante, la cuestión se complica cuando entra en escena la fiscalidad.
El Tribunal Económico Administrativo Central ha señalado que, cuando un socio aporta más de lo que le corresponde, no toda la aportación puede tratarse como una simple aportación a los fondos propios de la sociedad. La parte proporcional a su porcentaje en el capital social mantiene ese tratamiento, pero el exceso recibe una calificación distinta.
¿El motivo? Que los demás socios también salen beneficiados. Al aumentar el valor de la sociedad, aumenta indirectamente el valor de sus participaciones, aunque no hayan tenido que abrir la cartera para ello.
La consecuencia práctica es relevante: la parte aportada en exceso puede considerarse un ingreso sujeto al Impuesto sobre Sociedades para la entidad receptora. Es una conclusión que suele generar cierta perplejidad, ya que la intención era ayudar a la sociedad y no precisamente aumentar su factura fiscal.
Por ello, antes de realizar aportaciones no proporcionales conviene analizar cuidadosamente la operación y valorar alternativas, como los préstamos de socios, especialmente cuando existen diferencias significativas entre las aportaciones de cada uno.
La moraleja es sencilla: en el mundo societario no siempre basta con tener buenas intenciones; a veces, cuando un socio decide ser especialmente generoso, Hacienda también quiere opinar sobre el regalo.
