
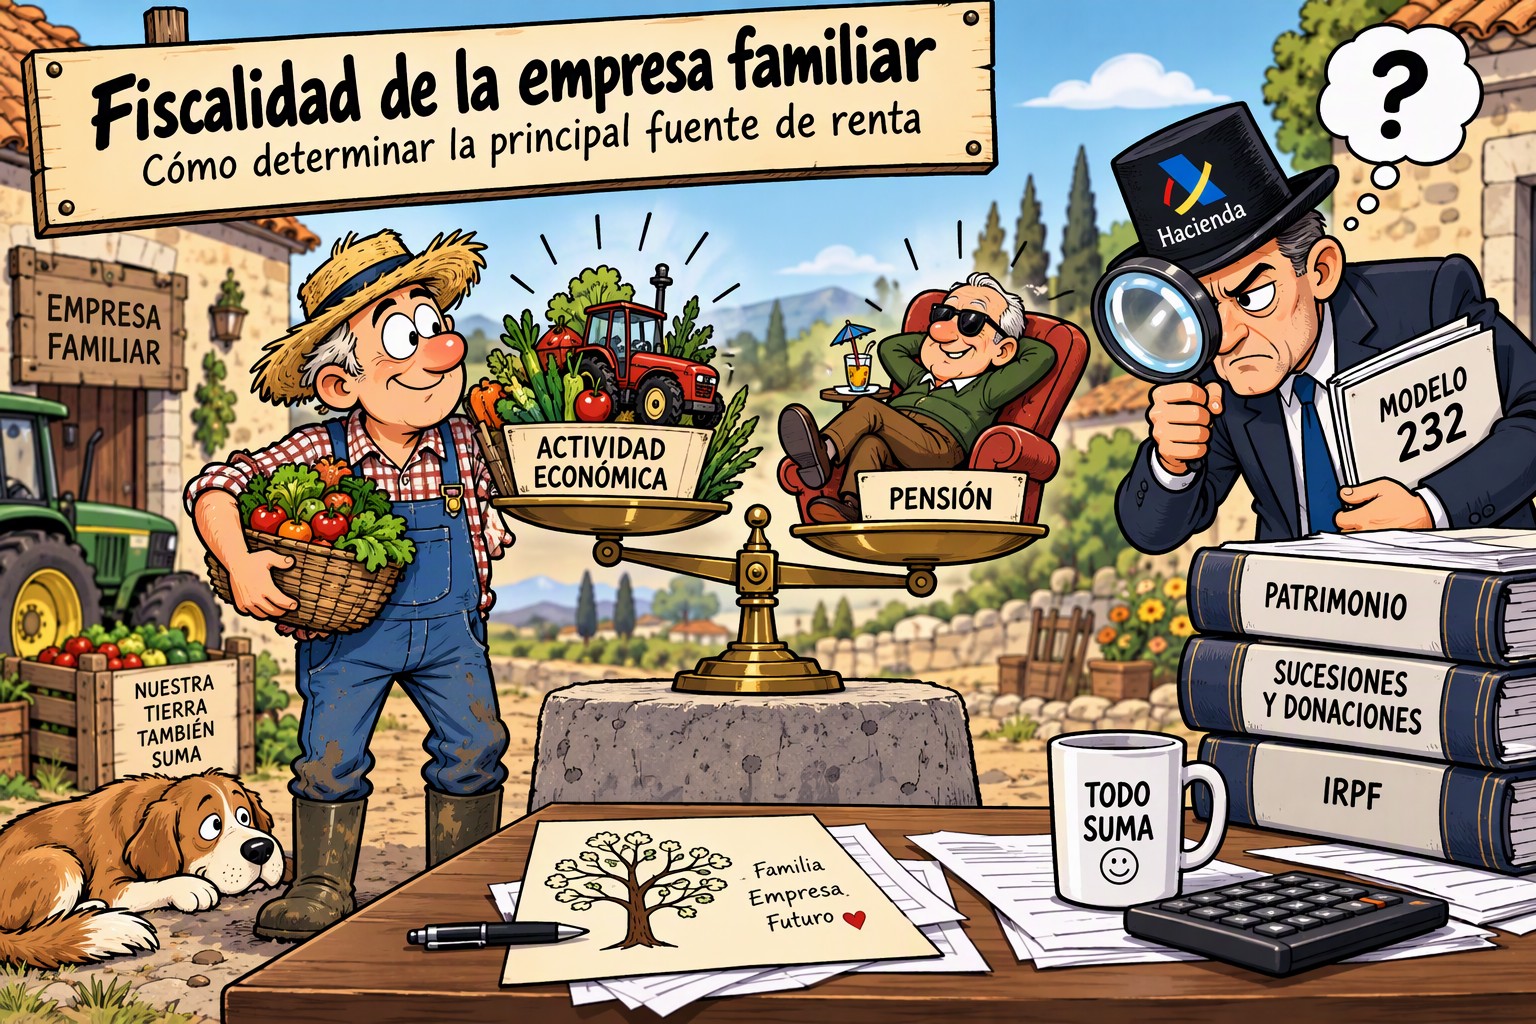
Cómo determinar la principal fuente de renta
La comparación entre los ingresos de una actividad económica y las restantes rentas del contribuyente deberá realizarse sobre magnitudes homogéneas. Cuando los rendimientos se calculen mediante métodos diferentes, deberán atenderse los importes íntegros o brutos.
La aplicación de los beneficios fiscales de la empresa familiar exige, entre otros requisitos, que la actividad empresarial o profesional constituya la principal fuente de renta del contribuyente. Esta condición tiene especial importancia para la exención en el Impuesto sobre el Patrimonio y para la reducción aplicable en el Impuesto sobre Sucesiones y Donaciones.
Hasta ahora, la Administración tributaria venía comparando, con carácter general, los rendimientos netos obtenidos por el contribuyente. Sin embargo, este sistema podía producir resultados distorsionados cuando las rentas sometidas a comparación se determinaban mediante métodos distintos.
Una Sentencia del Tribunal Supremo (STS 3041/2026) analiza el caso de un contribuyente que percibía rendimientos de una actividad agrícola, calculados mediante estimación objetiva (módulos), y una pensión de jubilación, considerada rendimiento del trabajo. La Administración denegó los beneficios fiscales porque el rendimiento neto de la actividad agrícola era inferior al correspondiente a la pensión. La actividad no constituía su principal fuente de renta, según Hacienda.
El Tribunal Supremo rechaza este criterio. Considera que comparar rendimientos netos calculados mediante sistemas diferentes puede vulnerar el principio de capacidad económica, ya que la estimación directa toma en consideración los ingresos y gastos reales, mientras que la estimación objetiva determina el rendimiento aplicando módulos que no reflejan necesariamente la situación o la capacidad económica real del contribuyente.
Por ello, cuando las fuentes de renta se calculen mediante métodos distintos, la comparación deberá efectuarse atendiendo a los rendimientos íntegros o brutos. En cambio, si se utiliza el mismo método para calcular los rendimientos netos, la comparación continuará realizándose sobre estos últimos.
Este criterio puede resultar decisivo para mantener la exención en el Impuesto sobre el Patrimonio, aplicar la reducción por transmisión de la empresa familiar en el Impuesto sobre Sucesiones y Donaciones y evitar la tributación de determinadas ganancias patrimoniales en el IRPF.
