
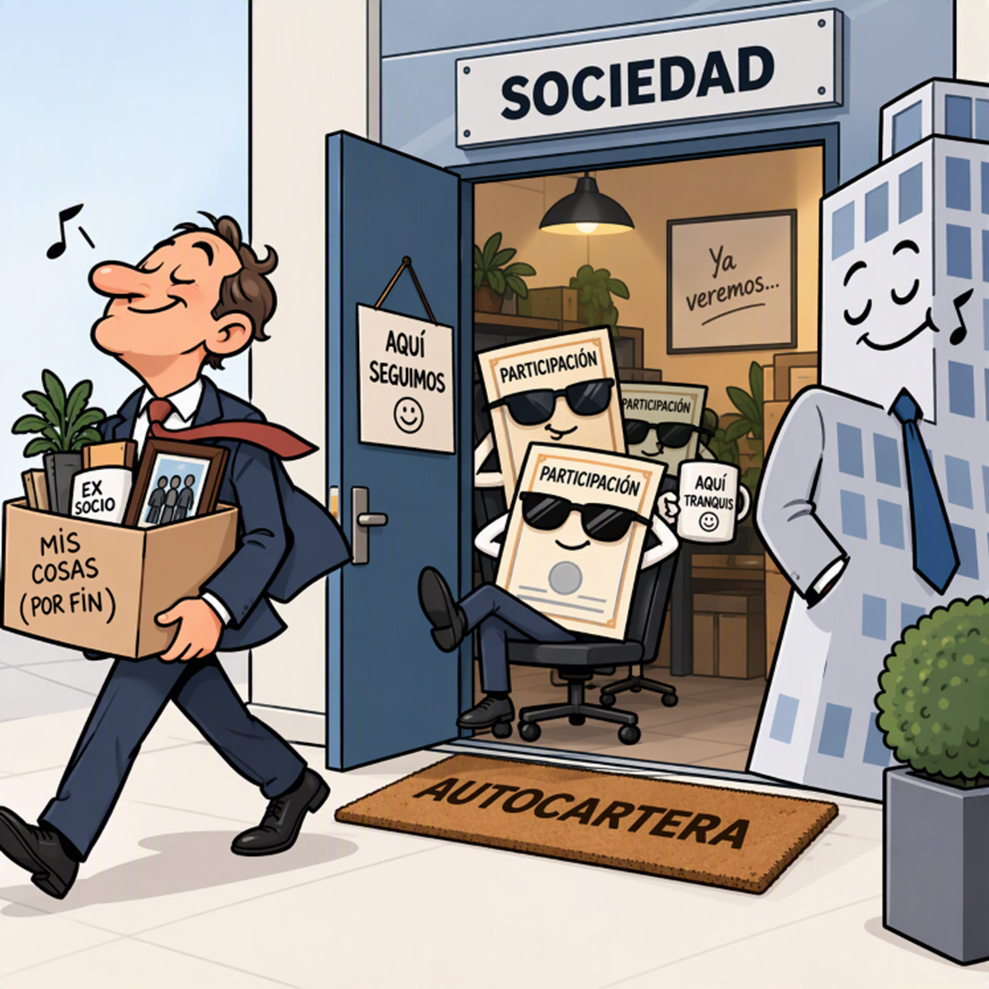
Autocartera: Una alternativa previa a la reducción de capital
La salida de un socio no siempre obliga a reducir el capital social. En determinadas circunstancias, la propia sociedad puede adquirir sus participaciones y decidir más adelante cuál será su destino.
Cuando una empresa quiere reducir o eliminar la participación de un socio, no siempre es necesario reducir el capital social. Existe la alternativa de que sea la propia sociedad quien adquiera su participación.
En una reducción de capital, el capital social disminuye y la operación afecta a la estructura global de la sociedad. En cambio, cuando la sociedad compra las participaciones o acciones de un socio, el capital social no se reduce inicialmente. Lo que ocurre es que esos títulos pasan a estar en manos de la propia compañía.
Esta situación es lo que se conoce como autocartera, una figura que, en la práctica, permite reorganizar la composición de los socios sin modificar de forma inmediata la cifra de capital social. La sociedad se convierte temporalmente en titular de sus propias participaciones o acciones.
Eso sí, no se trata de una posibilidad ilimitada. La normativa establece reglas diferentes según se trate de una Sociedad Limitada (SL) o una Sociedad Anónima (SA). En las SL, la adquisición de participaciones propias solo puede realizarse en casos concretos previstos por la ley y normalmente exige su transmisión o amortización posterior. En las SA, el régimen es más flexible, aunque también está sujeto a determinados límites.
Mientras las participaciones o acciones permanezcan en autocartera, quedan suspendidos determinados derechos asociados a ellas, como el derecho de voto o el derecho a percibir dividendos.
La autocartera tampoco tiene por qué ser una situación permanente. Una vez que la sociedad ha adquirido esos títulos, puede acordar su amortización, es decir, su desaparición definitiva. En ese momento sí se produce una reducción de capital, ya que dichos títulos dejan de existir.
En la práctica, la autocartera permite separar dos decisiones que no siempre tienen que tomarse al mismo tiempo. Primero se resuelve la salida del socio y más adelante se decide si esas participaciones se mantienen, se transmiten o se amortizan.
