
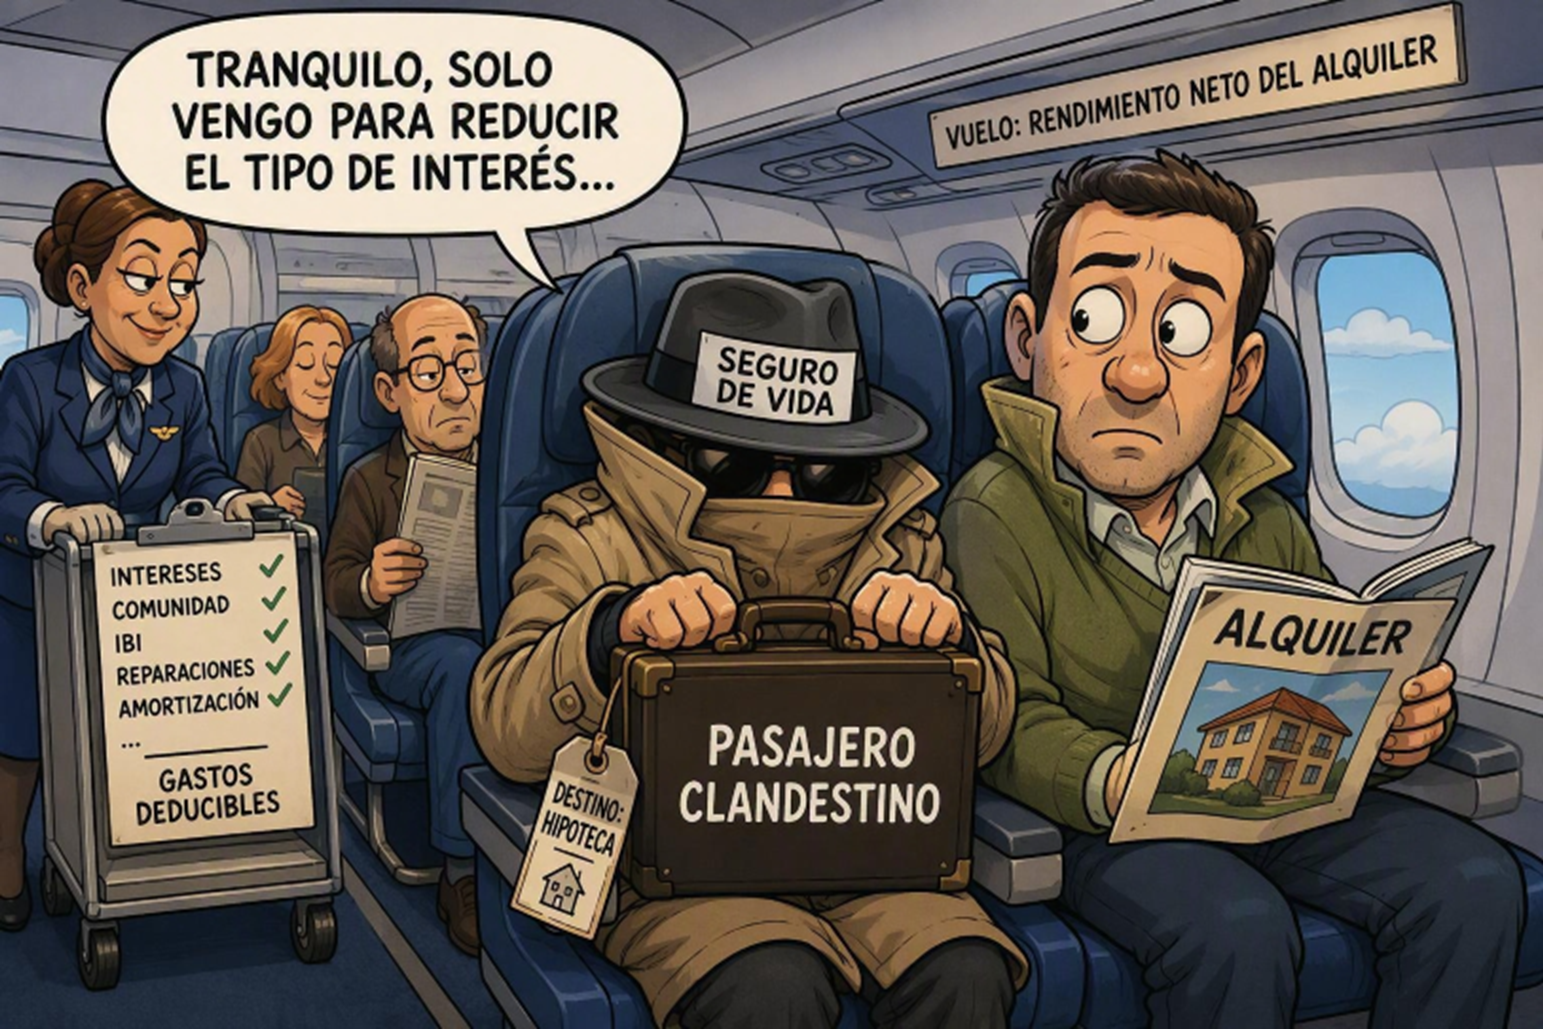
Seguro de vida vinculado a la hipoteca
Con frecuencia el banco ofrece una reducción del tipo de interés del préstamo hipotecario si se contrata un seguro de vida vinculado a esa hipoteca. Cuando el inmueble adquirido se destina al alquiler, surge la duda de si las primas satisfechas por este seguro pueden deducirse para calcular el rendimiento neto del alquiler
La Ley del IRPF permite deducir los intereses de los préstamos destinados a la adquisición o mejora del inmueble alquilado y los demás gastos de financiación. Sin embargo, no aclara si aquí pueden incluirse las primas de los seguros de vida vinculados al préstamo hipotecario.
Hacienda venía manteniendo la no deducibilidad. Pero una reciente Resolución del Tribunal Económico-Administrativo Central (TEAC), de 24/06/2026 cambia de criterio.
Aunque la prima de un seguro de vida no constituye un interés, puede considerarse un gasto de financiación cuando exista una relación directa entre su contratación y las condiciones económicas del préstamo hipotecario. Así sucede cuando el banco aplica un tipo de interés más elevado si no se contrata el seguro y otro bonificado si se contrata y se mantiene vigente.
Hacienda rechazaba la deducibilidad de las primas de seguros de vida en relación con los inmuebles arrendados, cuando el seguro no era imprescindible para obtener el préstamo y su contratación únicamente permitía reducir el tipo de interés.
El TEAC se aparta expresamente de esta interpretación y aclara que el concepto de «gasto necesario» no exige que el desembolso sea obligatorio o inevitable.
Lo relevante es que exista una correlación directa entre el gasto soportado y la obtención de los rendimientos. Si la contratación del seguro de vida permite reducir el tipo de interés del préstamo hipotecario, la prima satisfecha incide directamente en el coste de la financiación del inmueble alquilado y puede incluirse entre los «demás gastos de financiación».
Cuando el inmueble solo haya estado alquilado durante una parte del año, la prima satisfecha será deducible en proporción al número de días de arrendamiento efectivo
