
Tres nuevas consultas del ICAC
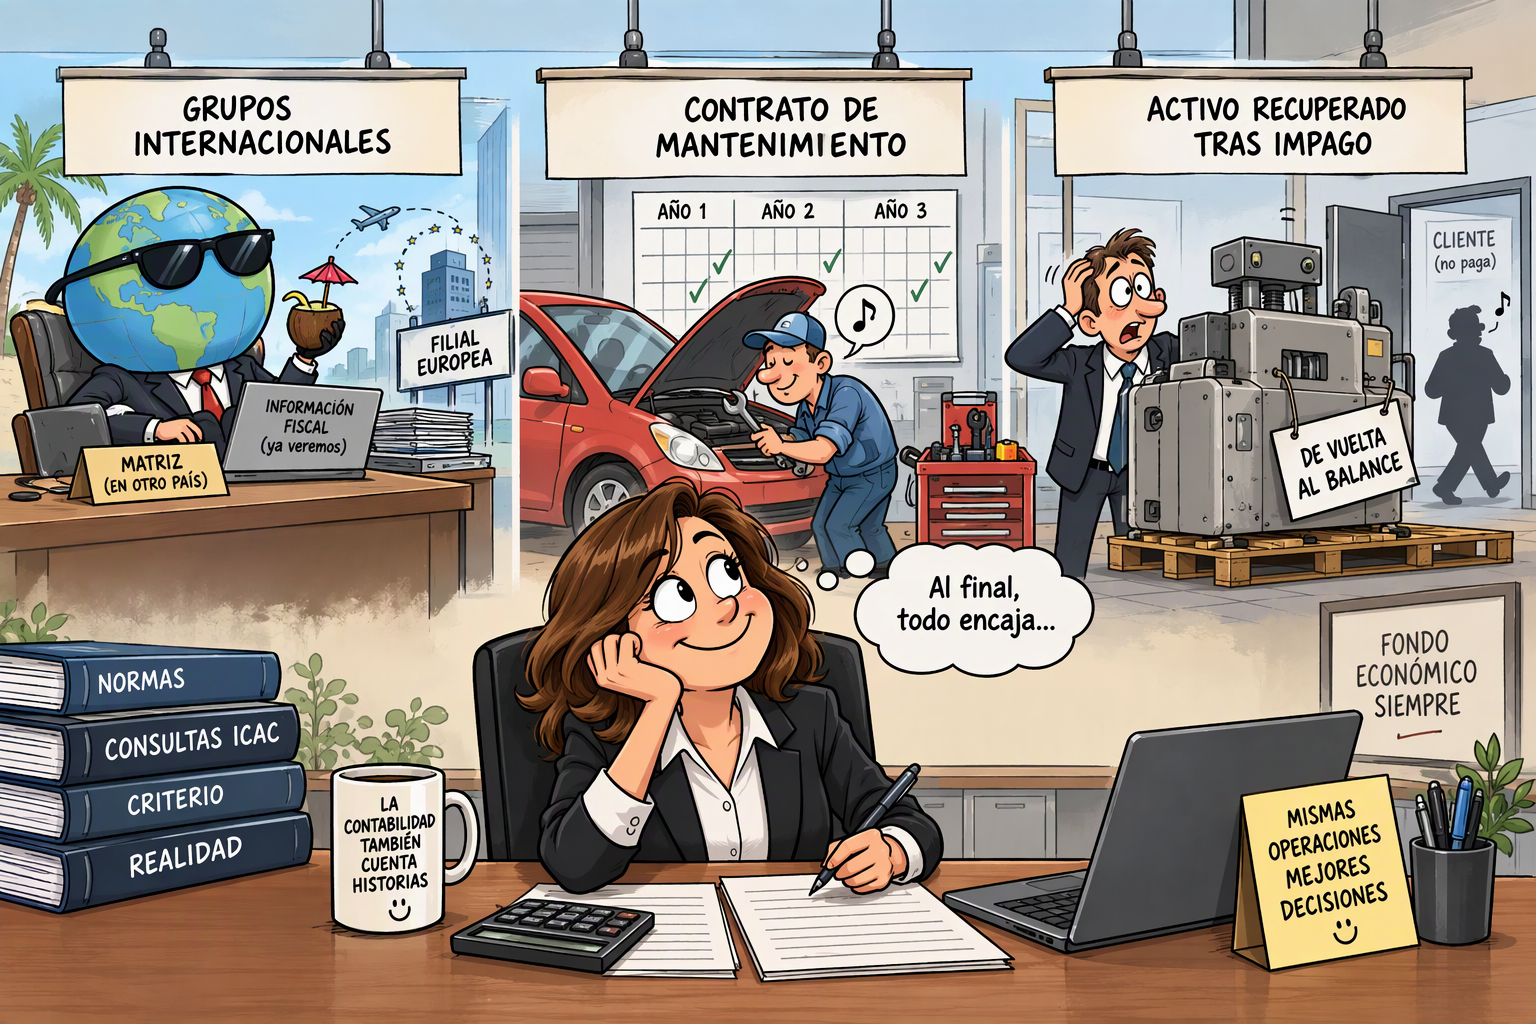
Cómo informar sobre el impuesto sobre sociedades de determinados grupos internacionales, cuándo reconocer los ingresos de un contrato de mantenimiento y por qué valor registrar un activo recuperado tras el impago de un cliente. Son las tres cuestiones sobre las que el ICAC fija criterio en sus últimas consultas contables.
La primera consulta se adentra en una cuestión cada vez más relevante para los grupos internacionales: la publicación de información relativa al impuesto sobre sociedades cuando la matriz última se encuentra fuera de la Unión Europea. Cuando una matriz última no está sometida al Derecho de un Estado miembro y existe una dominante intermedia europea de la que dependen las filiales españolas, el ICAC admite que aquella sea designada para cumplir las obligaciones de publicación, accesibilidad y depósito. La matriz última puede, no obstante, designar expresamente otra filial. El informe deberá comprender la información del grupo encabezado por la dominante última e incluir a las filiales españolas afectada
La segunda consulta baja a un terreno mucho más cotidiano: un contrato de mantenimiento de vehículos, con una duración de tres años y una cuota mensual fija. La clave está en determinar cuándo deben reconocerse los ingresos.
El ICAC considera que la mano de obra y los recambios forman parte de una prestación integrada que se desarrolla a lo largo del tiempo. En consecuencia, el ingreso debe reconocerse atendiendo al grado de avance del servicio, pudiendo utilizarse como referencia la relación entre los costes ya incurridos y los costes totales estimados.
La tercera consulta aborda otro problema frecuente: ¿qué ocurre contablemente cuando un cliente no paga y devuelve el bien adquirido?
En el supuesto analizado, una empresa recupera mediante dación en pago una maquinaria previamente vendida a crédito. El criterio adoptado parte del valor contable del crédito que se cancela. La maquinaria recuperada se reconocerá por ese importe, salvo que su valor razonable en el momento de la adjudicación sea inferior.
En conjunto, las tres consultas refuerzan una idea esencial: la contabilización debe atender al fondo económico de las operaciones, identificando correctamente obligaciones, activos y hechos económicos antes de determinar su reconocimiento y valoración
