
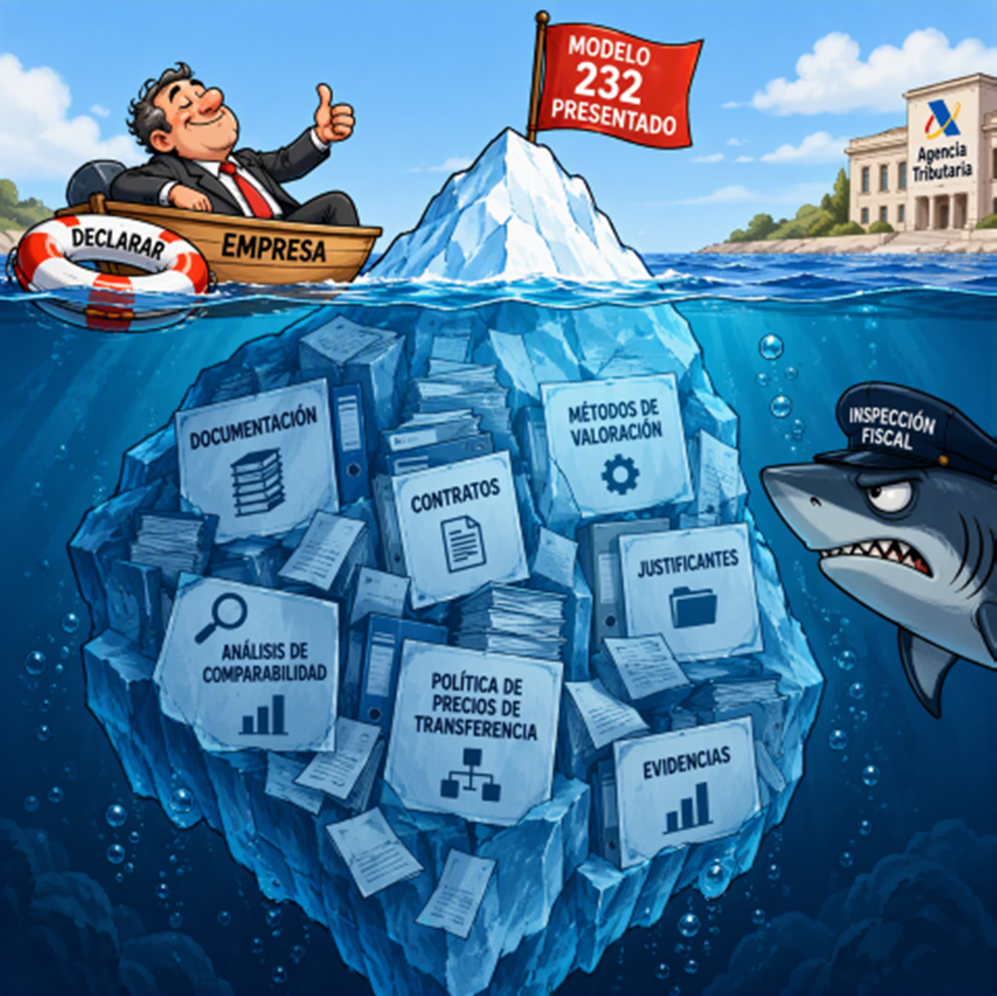
Operaciones vinculadas: la importancia del modelo 232
La campaña del Impuesto sobre Sociedades suele concentrar buena parte de la atención de las empresas. Sin embargo, una vez presentada la declaración, todavía puede quedar pendiente una obligación relevante para aquellas entidades que realizan operaciones con partes vinculadas: la presentación del modelo 232.
Se trata de una declaración informativa, y su finalidad es proporcionar a la Administración Tributaria información detallada sobre determinadas operaciones realizadas entre entidades o personas vinculadas.
El plazo de presentación es el mes siguiente a los 10 meses posteriores al cierre del periodo impositivo. Si la fecha de cierre del ejercicio es el 31 de diciembre, el plazo de presentación será a lo largo del mes de noviembre del año siguiente.
La obligación de presentación recae sobre contribuyentes que hayan realizado operaciones con partes vinculadas y, en concreto, cuando se superan los límites establecidos para su declaración:
- 000 euros/año con una misma contraparte,
- operaciones específicas (con personas en módulos, operaciones sobre inmuebles, etc) que excedan los 100.000 euros/año, y
- operaciones del mismo tipo y método de valoración que representen más del 50% de la cifra de negocios.
Asimismo, en la declaración se ha de incorporar información sobre todas las operaciones y posiciones mantenidas en países considerados paraísos fiscales.
En la práctica, el modelo 232 se ha convertido en una herramienta de análisis para la Administración Tributaria, ya que permite identificar operaciones susceptibles de comprobación y contrastar la información declarada por las distintas entidades vinculadas. Por ello, resulta especialmente importante verificar los importes y métodos informados, con la política de precios de transferencia aplicada por la entidad.
Ahora bien, la presentación del modelo es solo una parte de las obligaciones existentes en materia de operaciones vinculadas, ya que las entidades deben analizar también sus obligaciones de documentación.
Esto ocurrirá, principalmente, cuando el total de las operaciones realizadas en el período impositivo con la misma persona o entidad vinculada no supere el importe conjunto de 250.000 euros.
En estos casos será necesario disponer de documentación que permita justificar la realidad de las operaciones realizadas, que deberá incorporar, como mínimo, una descripción de las mismas, el método de valoración utilizado y un análisis de comparabilidad
