
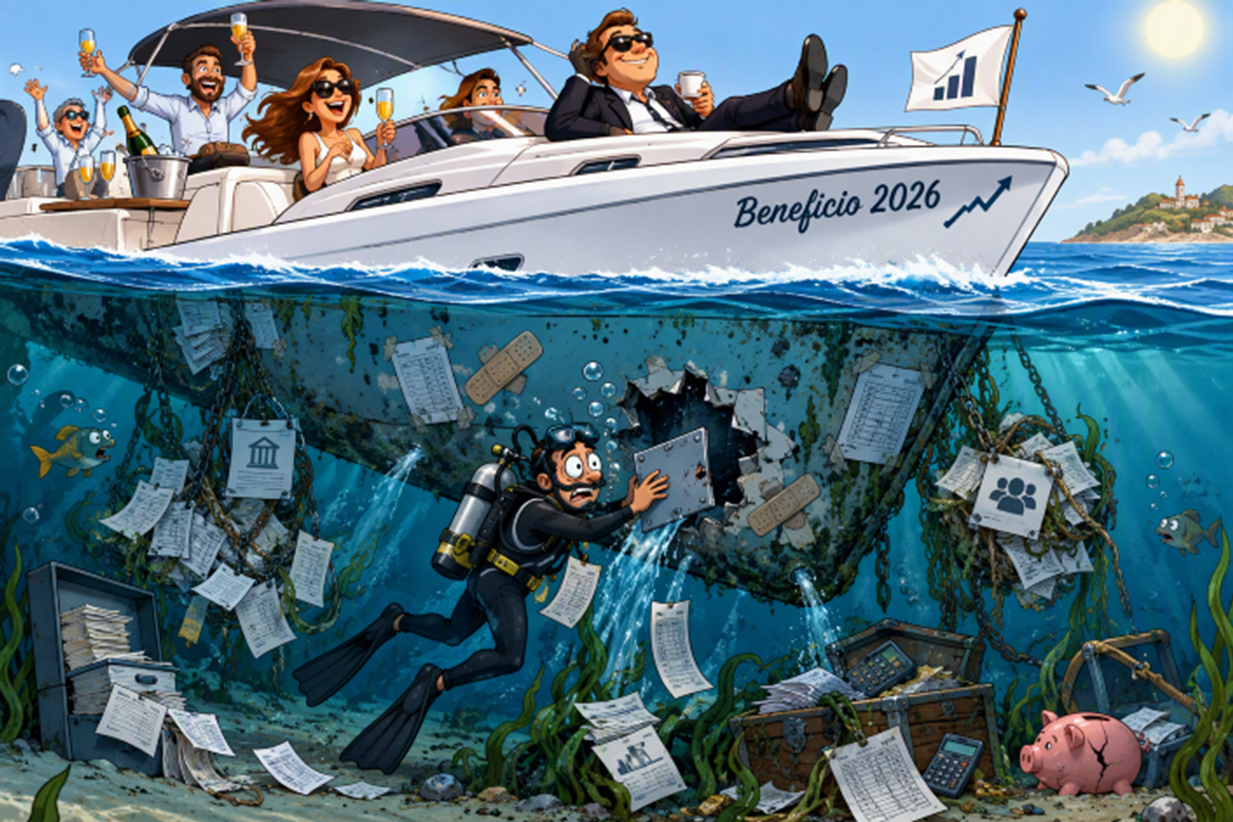
Revisar la contabilidad: una inversión, no una obligación
En muchas empresas, la revisión de la contabilidad se percibe como una tarea vinculada exclusivamente al cierre del ejercicio, a la presentación de impuestos o a la preparación de una auditoría.
Sin embargo, esta visión resulta limitada. La revisión periódica de los registros contables constituye una herramienta fundamental de gestión que permite detectar errores, anticipar riesgos y mejorar la calidad de la información utilizada para tomar decisiones.
La contabilidad es el reflejo económico de la actividad empresarial. Si los registros contienen errores, omisiones o saldos incorrectos, la imagen financiera de la empresa también será errónea. Facturas sin registrar, cobros o pagos mal contabilizados, diferencias bancarias, existencias desactualizadas o cuentas de clientes y proveedores sin conciliar son incidencias habituales que pueden alterar significativamente la interpretación de los resultados.
Uno de los principales motivos para revisar la contabilidad es garantizar la fiabilidad de la información financiera. Los responsables de la empresa toman decisiones diariamente sobre inversiones, financiación, contratación o expansión del negocio. Cuando estas decisiones se basan en datos incorrectos, aumenta considerablemente el riesgo de cometer errores que puedan afectar a la rentabilidad o a la estabilidad financiera de la organización.
La revisión contable también resulta esencial para cumplir adecuadamente con las obligaciones fiscales y mercantiles. Una declaración tributaria elaborada a partir de una contabilidad incorrecta puede provocar liquidaciones complementarias, sanciones o requerimientos administrativos.
Otro aspecto relevante es la preparación del cierre anual. Las empresas que revisan periódicamente su contabilidad llegan al final del ejercicio con gran parte de las incidencias resueltas. Esto facilita la formulación de las cuentas anuales, reduce el tiempo dedicado a ajustes de última hora y agiliza los trabajos de auditoría o revisión externa.
Asimismo, una revisión frecuente permite fortalecer los controles internos. Analizar las cuentas ayuda a detectar procesos ineficientes, duplicidades, errores recurrentes o debilidades en los procedimientos administrativos. La corrección temprana de estas situaciones contribuye a mejorar la calidad de la gestión y a reducir riesgos operativos.
Disponer de saldos correctamente conciliados y valorados permite anticipar tensiones de tesorería, planificar necesidades de financiación y adoptar medidas correctoras antes de que los problemas se materialicen.
En definitiva, revisar la contabilidad es una práctica de control y gestión que aporta fiabilidad, reduce riesgos, facilita el cumplimiento normativo y mejora la capacidad de toma de decisiones. Las empresas que incorporan esta revisión de forma periódica no solo evitan problemas futuros, sino que gestionan su actividad con una información más sólida, precisa y útil para alcanzar sus objetivos.
