
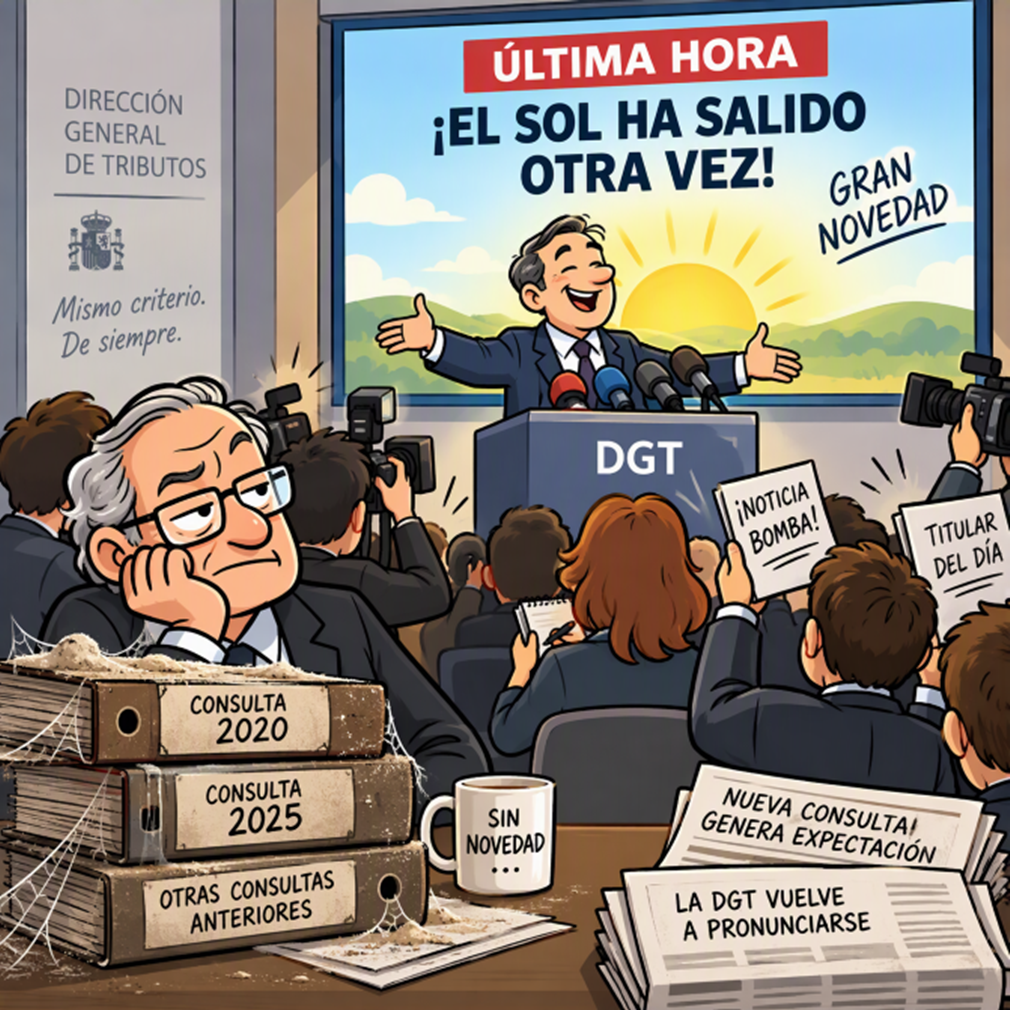
Donar la vivienda habitual después de los 65: la «novedad» que ya conocíamos
La consulta V0571-26, de 11 de marzo de 2026, ha aparecido en distintos medios como una novedad fiscal: una persona mayor de 65 años puede donar su vivienda habitual sin tributar en el IRPF por la ganancia patrimonial obtenida
El titular suena bien. El problema es que la Dirección General de Tributos ya había dicho lo mismo. Y no precisamente ayer.
El artículo 33.4.b) de la Ley del IRPF declara exentas las ganancias patrimoniales obtenidas con ocasión de la transmisión de la vivienda habitual por mayores de 65 años. La norma habla de «transmisión», sin exigir que exista precio ni limitar la exención a las compraventas. Por tanto, también comprende una transmisión gratuita, como la donación.
En la V0571-26, el contribuyente pretende donar a su cónyuge el 50 % de su vivienda habitual. La DGT sigue su receta habitual: recuerda que la donación genera una ganancia o pérdida patrimonial y concluye que la ganancia queda exenta porque el donante supera los 65 años y el inmueble es su vivienda habitual.
Hasta aquí, todo correcto. La sorpresa llega al abrir la hemeroteca tributaria.
En la consulta V0420-20, de 24 de febrero de 2020, una contribuyente mayor de 65 años quería donar su vivienda habitual a sus hijos. La respuesta fue la misma: la ganancia patrimonial derivada de la donación estaba exenta.
Por si quedaban dudas, la V1261-25, de 9 de julio de 2025, reiteró el criterio respecto de un matrimonio que pretendía donar a sus hijos el pleno dominio de su vivienda habitual. Además, precisó que la exención puede aplicarse tanto a la transmisión del pleno dominio como a la de la nuda propiedad, si se cumplen los demás requisitos.
¿Qué aporta entonces la consulta de 2026? Un supuesto diferente: se dona solo el 50 % de la vivienda y la destinataria es la cónyuge. Cambian los protagonistas y el porcentaje, pero no el criterio jurídico.
Estamos ante una consulta útil, pero no ante un giro doctrinal. La DGT no acaba de descubrir que una donación sea una transmisión ni ha estrenado una nueva exención.
En definitiva, más que «hombre muerde perro», la noticia sería «la DGT vuelve a decir lo que ya había dicho». Menos espectacular, pero bastante más exacto.
